作者:汽车大观 时间:2026-10-15 浏览量:96783
2026年的中国车市,情绪不算高。就连“金九”的成色,也不及预期。
大型SUV市场,正是这场变化的一个缩影。从大三排到大五座,车企争相入局,新车一款接着一款,爆款却越来越难当。行业所说的“新车效应死亡谷”,正在不少车型身上应验。仅在大三排SUV市场,2025年以来,就有三十多款车型上市或换代,销量前十的座次反复洗牌。
但换个角度看,这未必是坏事,因为消费者的谨慎也肉眼可见:越贵的车越是这样。一款新车想要赢得消费者,已经不能只靠上市时的惊艳。产品是否经得起使用,品牌是否经得起检验,几年之后还能留下多少价值,正在成为购车决策中越来越重要的考量。
三笔账放在一起,才能更完整地观察一款大型SUV的市场成色。
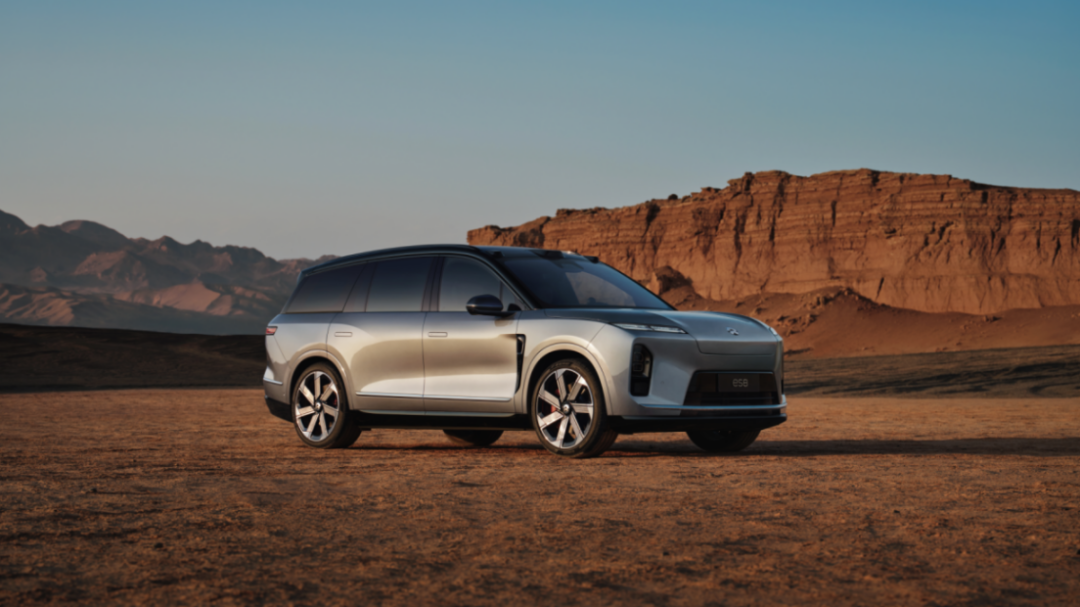
沿着这一逻辑翻看各类榜单,就能发现为什么有的产品能取得一时热度,而长期霸榜的产品,一定会有其过人之处。比如蔚来全新ES8,其近期在多个维度呈现出的市场表现,为理解大型SUV竞争逻辑的变化,提供了一个更具观察价值的切口。
根据中国汽车流通协会乘用车市场信息联席分会发布的2026年9月市场数据,蔚来全新ES8月销依旧过万,蝉联40万级车型市场销量第一。
中国汽车流通协会与精真估联合发布的《2026年9月中国汽车保值率研究报告》显示,蔚来全新ES8的一年保值率,位居35万元以上新能源SUV细分市场第一,其在纯电车型用户净推荐值(NPS)维度也排名第一。
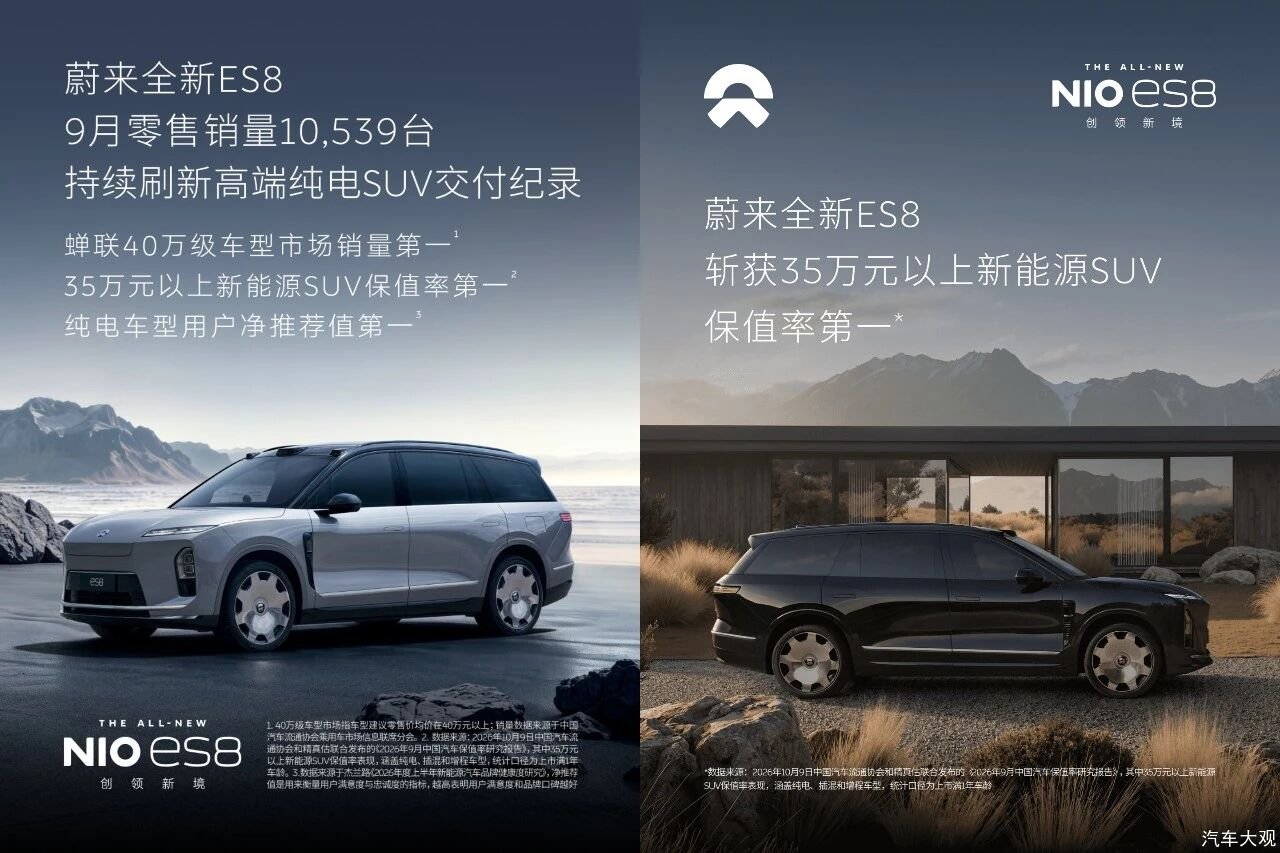
三个“第一”虽然统计口径各不相同,放在一起看,却指向同一个变化:大型SUV的竞争,正从新车销售时的产品较量,延伸至交付后的用户体验与长期资产价值。尤其在最惨烈的大三排SUV市场,真正拉开差距的,已不只是某一项技术或参数的领先,而是背后一整套体系的协同能力。
商业周期不断循环更迭,本质却从未改变。真正具备自主研发能力、品牌溢价优势的企业,将在行业分化中赢得更大的发展空间。
中国汽车市场,开始算一笔更远的账。
谁在跟随,谁在引领
“这是中国汽车史上规模最大的细分市场集中过剩事件之一。”中国汽车流通协会专家委员会专家委员李颜伟曾如此判断此轮中国中大型、大型SUV赛道的竞争。
汽车之家研究院的比喻更直接:大六座SUV,正从“黄金赛道”走向“斗兽场”。
拥挤的后果,是竞争动作的趋同:上半年还是卖点的配置,下半年就成了全系标配的入场券。看着都一样,但真正决定竞争格局的,是谁能把壁垒一层层建起来。
堆配置可以靠速度,建壁垒只能靠积累。引领者与追随者的差距,往往就藏在这里。
所以蔚来ES8销量登顶的背后,更值得关注的是两件事:它如何突破了高价位纯电大车的市场接受度,以及它给出的,是怎样一套区别于参数堆叠的思路。
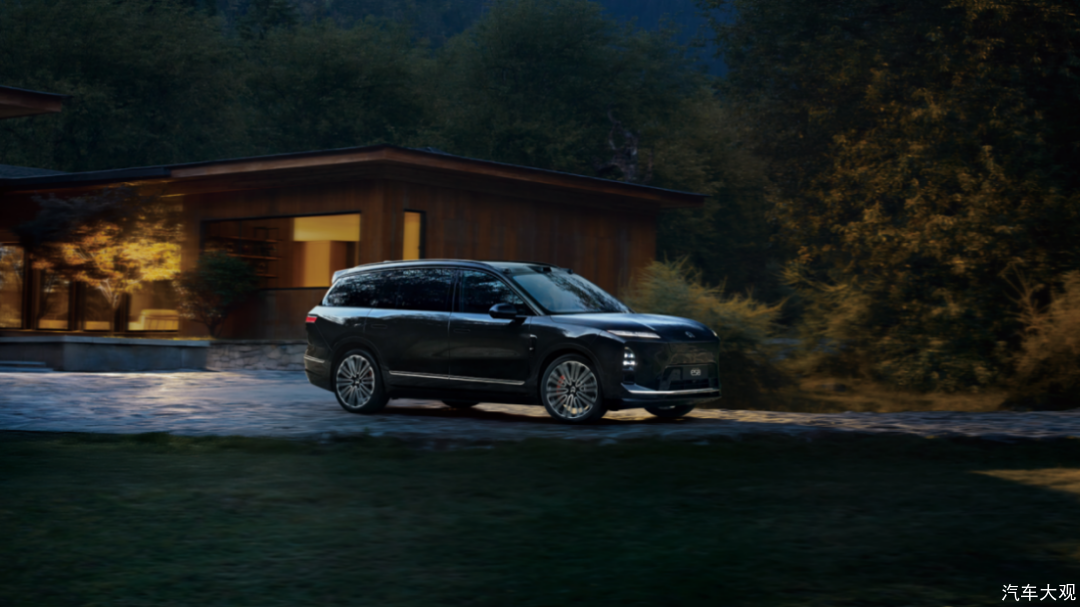
前几年,在高端大三排SUV市场,增程和插混一度被认为更贴合中国家庭的真实需求。原因并不复杂:续航能力、补能效率等,往往比单纯的动力性能更能影响消费者决策。在充电基础设施尚不完善的阶段,增程成为车企兼顾市场接受度与商业投入效率的妥协路径。
蔚来选的是另一条:自建并持续运营换电网络,从补能体系本身去改善纯电车的使用体验。这在当时不是一个容易被看懂的决策——它更重、更慢,成本也压在自己身上。
有意思的是,到了2026年,这已不再是少数车企的选择,成为全行业必须面对的课题,自建或是合作补能网络,各家都在补。依托可控的补能网络、全域900V高压架构与高效三电集成,行业也普遍认为原生纯电平台具备燃油、增程产品难以复刻的代际优势。
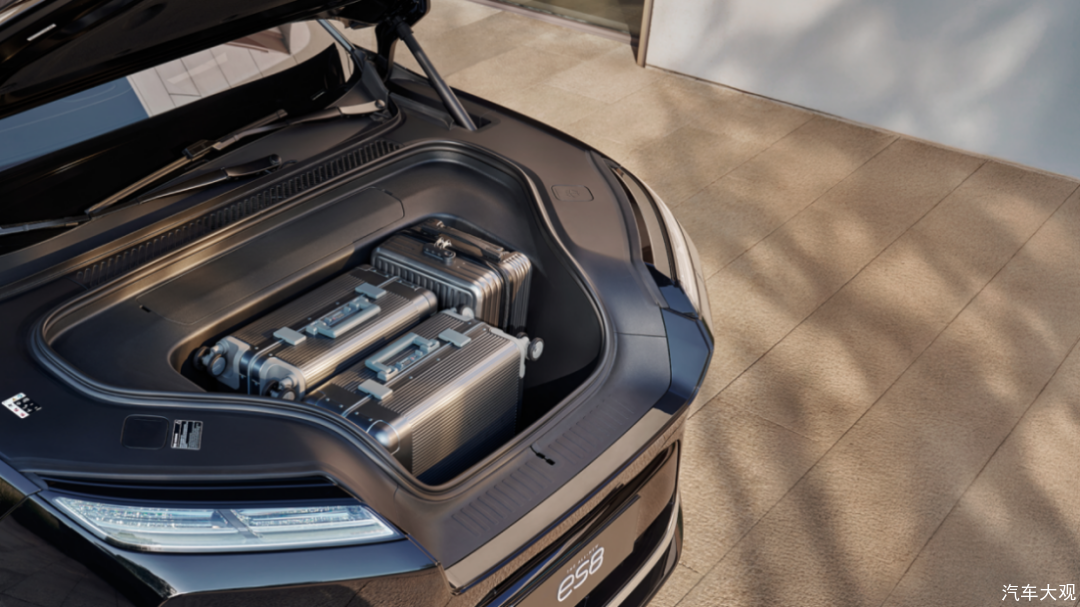
这份代际优势,也完整投射到蔚来ES8的用车体验当中。空间是最直观的例子,现在大家都看清SUV的第三排并非高频场景,为一个偶尔坐满的周末长期占用尺寸,未必划算。蔚来ES8在行业率先推出了大五座版,前备舱与后备舱组成的乘储分离空间设计也成为其颇具辨识度的产品亮点,成为最受欢迎的设计之一。
数据显示,蔚来ES8前备舱平均每位车主每周使用超过9次。这个空间的来历,恰恰是坚持纯电研发的成果:新一代900V、180kW前电驱采用更紧凑的设计,电控模块与热管理系统高度集成,冷却模块后倾布置,一层一层把前舱空间“让”了出来。
空间考验的是硬件工程的功底,智能化考验的则是软件架构的自主权。随着高阶辅助驾驶、智能座舱等功能逐渐普及,自研,正在从一家企业的选择变成行业的共识。
2026年被不少行业媒体称作中国车企自研智驾芯片的“大年”,多家车企的自研芯片陆续量产。蔚来动得最早——神玑NX9031是全球首颗量产的车规级5nm智驾芯片。比时间差更值得注意的,是自研覆盖的层级:这一轮入场的车企,落点大多在芯片这一层;蔚来的自研还向上多走了一层,做到整车全域操作系统SkyOS·天枢,这是国内首个由车企发布并实现量产上车的同类系统。
芯片在自己手里,调度权也在自己手里,更多的差异化才有条件发生——在拥挤的赛道里脱颖而出的关键,正在于此。
卖得贵不算本事,卖得好才真值钱
销量第一回答的是一款车“现在好不好卖”,那么保值率回答的,就是它“以后还值不值钱”。
后者往往更难。二手车交易的本质,本身就是对未来使用风险的重新定价。
过去几年,“电车不保值”几乎成为中国二手车市场的一种普遍认知。一方面,技术快速迭代,价格频繁调整,不断重塑旧车型的市场价值。另一方面,也是更关键的因素,动力电池的健康状态、衰减程度及潜在更换成本,为二手纯电车型增加难以准确评估的不确定性。
这也在一定程度上解释了为什么增程、插混车型常被认为具有更稳定的残值预期。相比之下,传统豪华及合资品牌则依靠长期积累的品牌认知、市场保有量和服务体系,在二手车市场建立了相对成熟的价值评估体系。
也正因为如此,蔚来ES8的保值率第一才成了一个需要被解释的现象——它出现在一套对纯电高端车型并不友好的定价逻辑里。
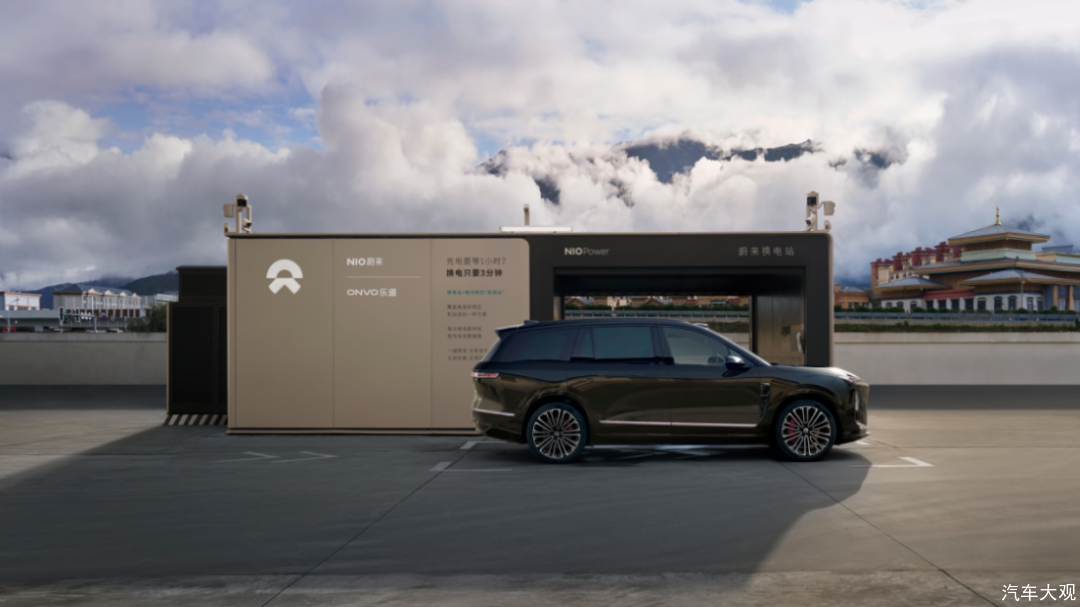
电池的账算不清,纯电汽车的保值率就难有底气。传统整车购买模式下,消费者同时拥有车身和动力电池;随着车龄增长,电池的性能变化、技术迭代以及潜在维修成本,都会进入整车残值的评估体系。
蔚来推出的BaaS电池租用服务,改变了这笔账的算法。其本质相当于“电池银行+能源服务”,通过车电分离,用户以租赁方式获得电池使用权,电池资产留在运营体系内。即使车辆进入二手市场,买家也可以继续使用电池租赁服务,电池不再是一块必须随车买下、独自承担衰减风险的资产。
其实换电模式下的电池,本身相对更“值钱”。传统模式下,电池长期跟随车辆使用,换电体系中,电池可以反复回到换电站接受状态检测、健康度(SOH)监测与维护。换电站不只是补能设施,也成为电池资产管理的节点。通过持续监测和集中管理,电池的使用寿命与资产价值有望得到更有效的维护。
成本没有消失,风险也没有凭空减少,只是被重新分配。对用户而言,买车、用车和卖车的账可以分开算;对蔚来而言,则通过电池周转效率和换电网络的规模化运营,证明了这套模式的经济性。
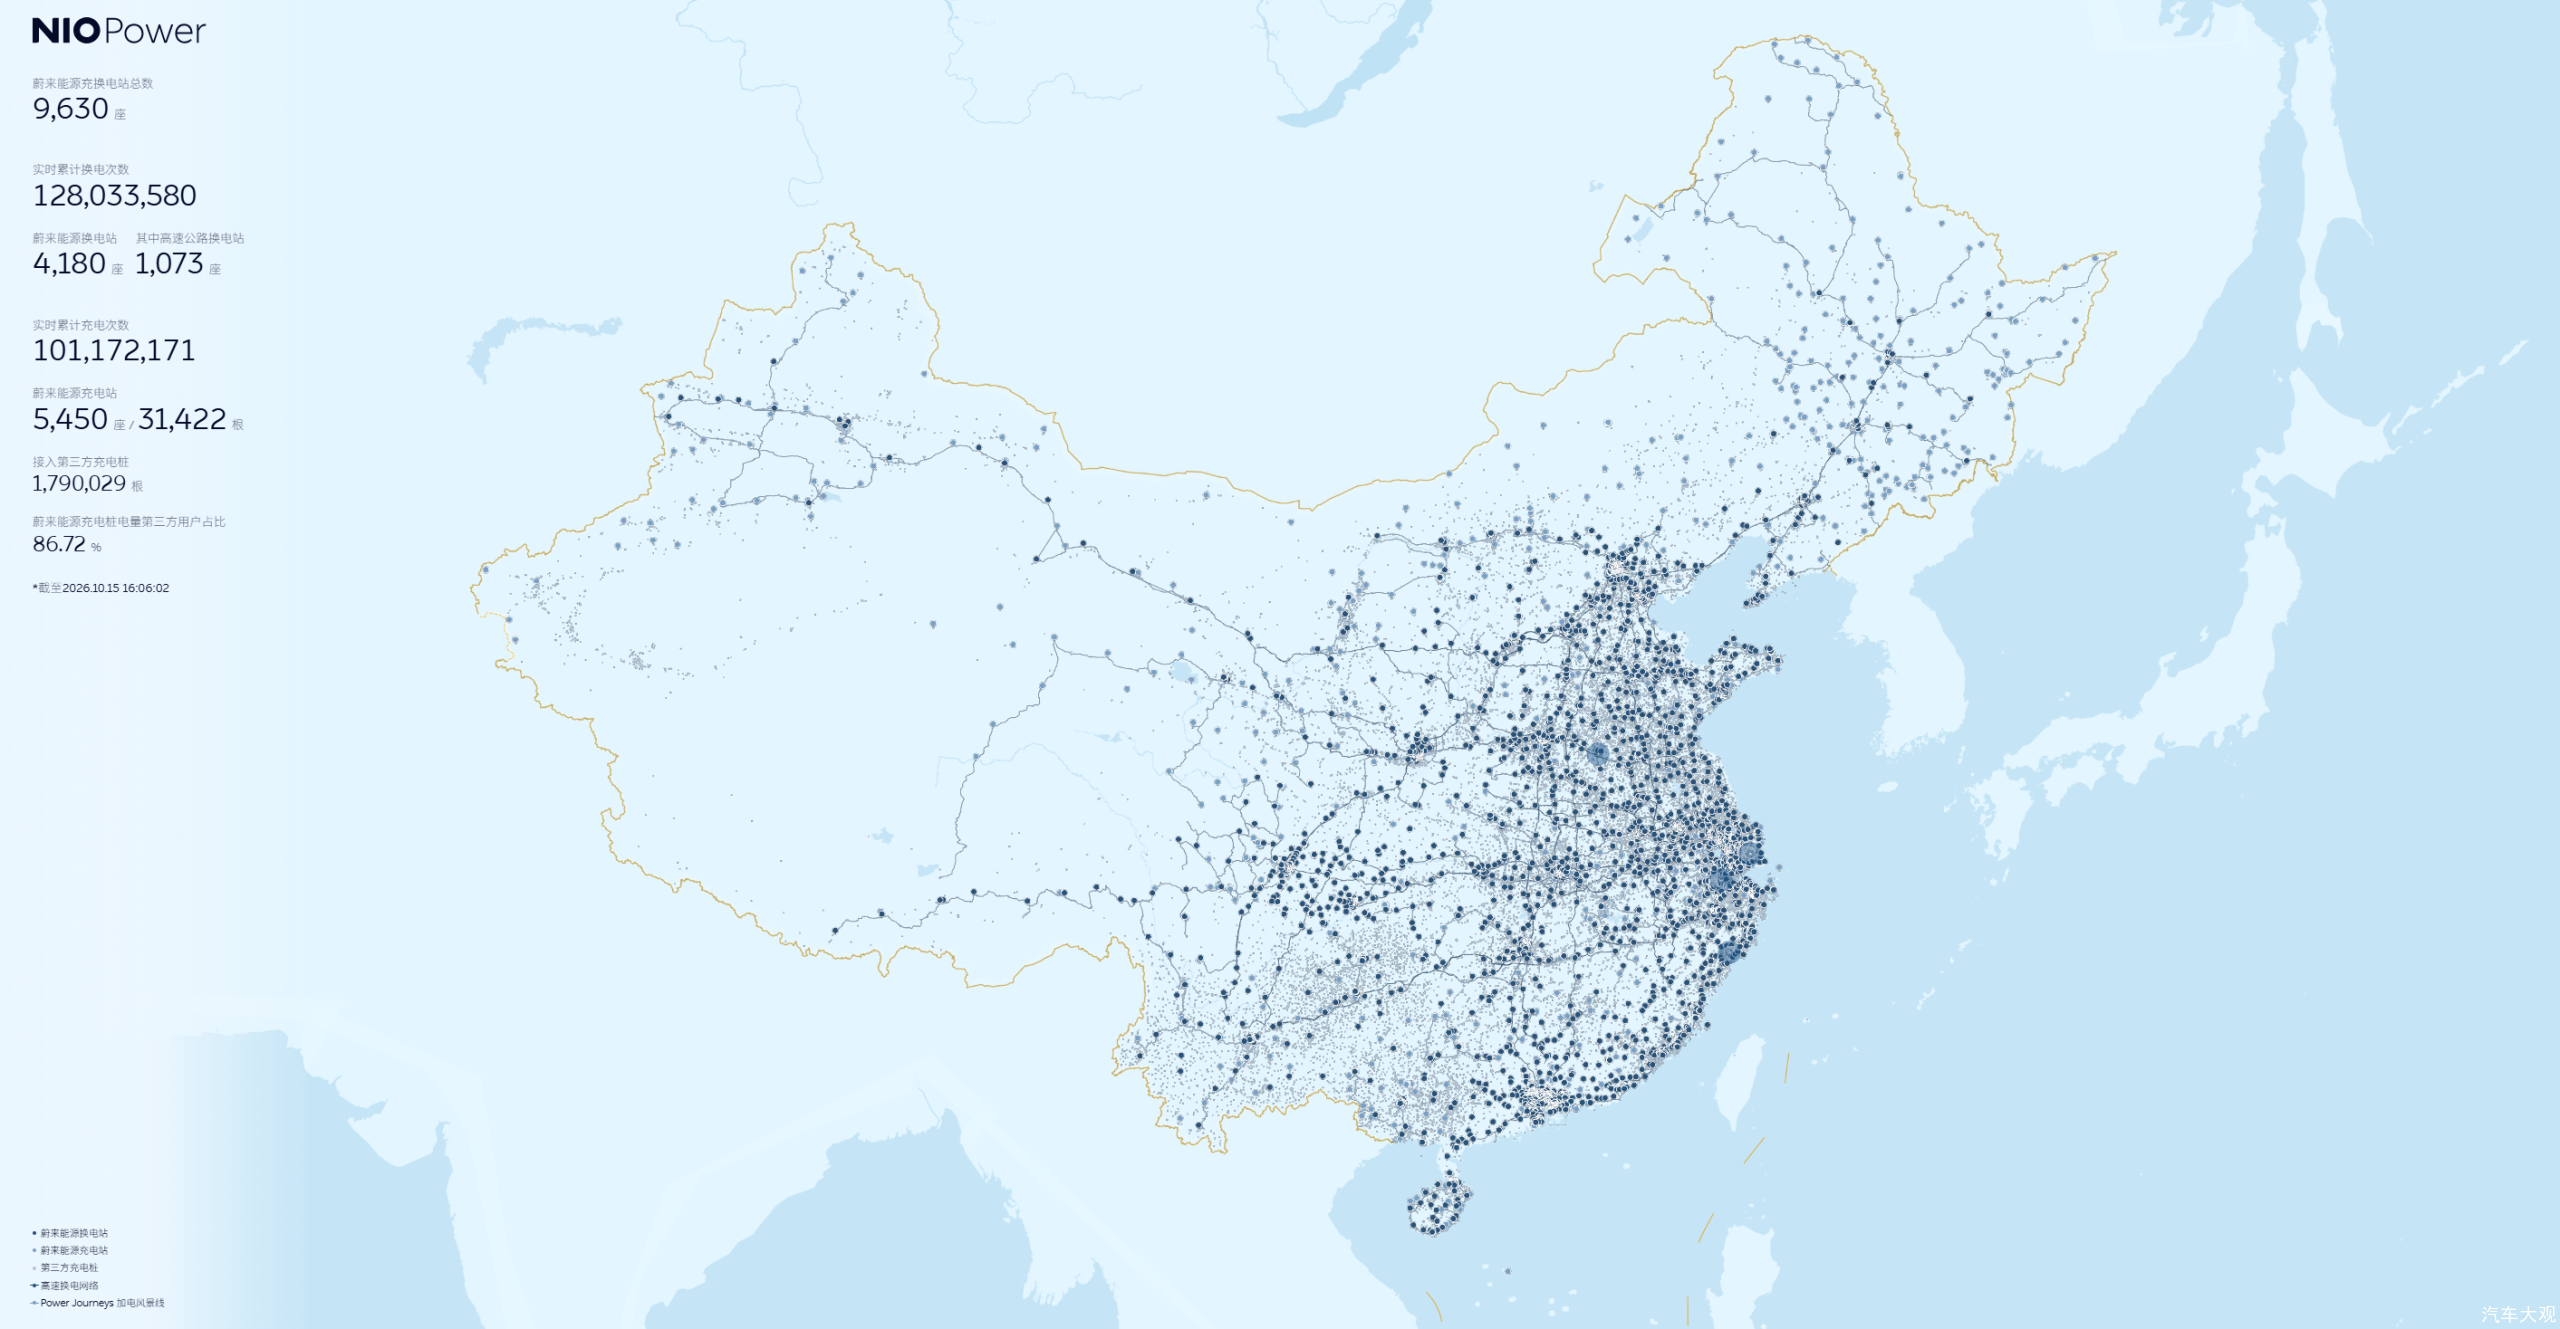
这套逻辑还有一个延伸:全生命周期的服务,本身也在参与保值。
NIO Power补能体系、一键维保、上门取送车、官方二手车……蔚来把服务铺到“补能—维保—用车—流通”的完整链条上。车商敢收、买家认价的前提,是市场相信这台车“有人管到底”。
说到底,蔚来实际上是在尝试将影响残值的多个变量纳入持续管理。让一辆车在卖出之后,依然拥有被市场认可的价值,或许才是高端化更深的一道门槛。
赢得当下,赢在周期
把蔚来ES8的三个“第一”放在一起看,会发现一个值得注意的现象。
销量第一,对应新车市场的购买选择;NPS 第一,反映用户的推荐意愿;保值率第一,体现二手车市场的价值认可。三个指标,分别落在汽车消费的购买、使用与流通三个阶段。三个第一同时出现在同一台车上,本身就不常见。
从结果往回看,它们更像是蔚来多年体系化投入的一次阶段性兑现。
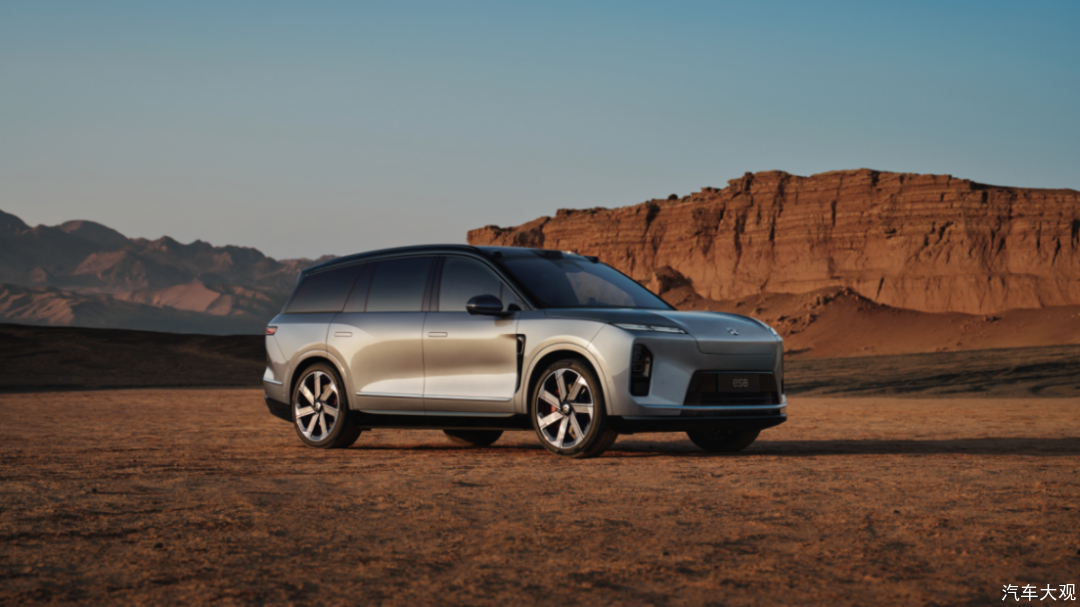
比如技术投入如何变成产品竞争力。新能源技术普及之后,各家能拿到的手段本身在趋同,差别因此落到另一件事上:投入能不能持续兑现为产品体验。更重的投入短期是更高的成本,长期则可能转化为迭代效率、系统协同与体验上的差异。
比如用户关系如何变成长期经营价值。一次长途出行的补能体验、一场故障之后的服务响应、几年之后的二手车处置,都在影响消费者对品牌的判断。蔚来从销售产品,扩展到持续服务与资产管理:降低用户长期使用的顾虑,也托住车辆的残值。
比如高端品牌如何跨过单一产品周期。价格竞争激烈的环境下,高端化的难点不只是把车卖进更高的价格区间,而是让消费者持续认可这个价格。不仅是蔚来ES8在40万级市场取得领先,ES9也连续四个月位居50万级纯电市场销量第一,两款旗舰在不同价格区间同时获得认可,意味着蔚来的高端化正在从单一产品突破,走向产品矩阵的协同竞争。
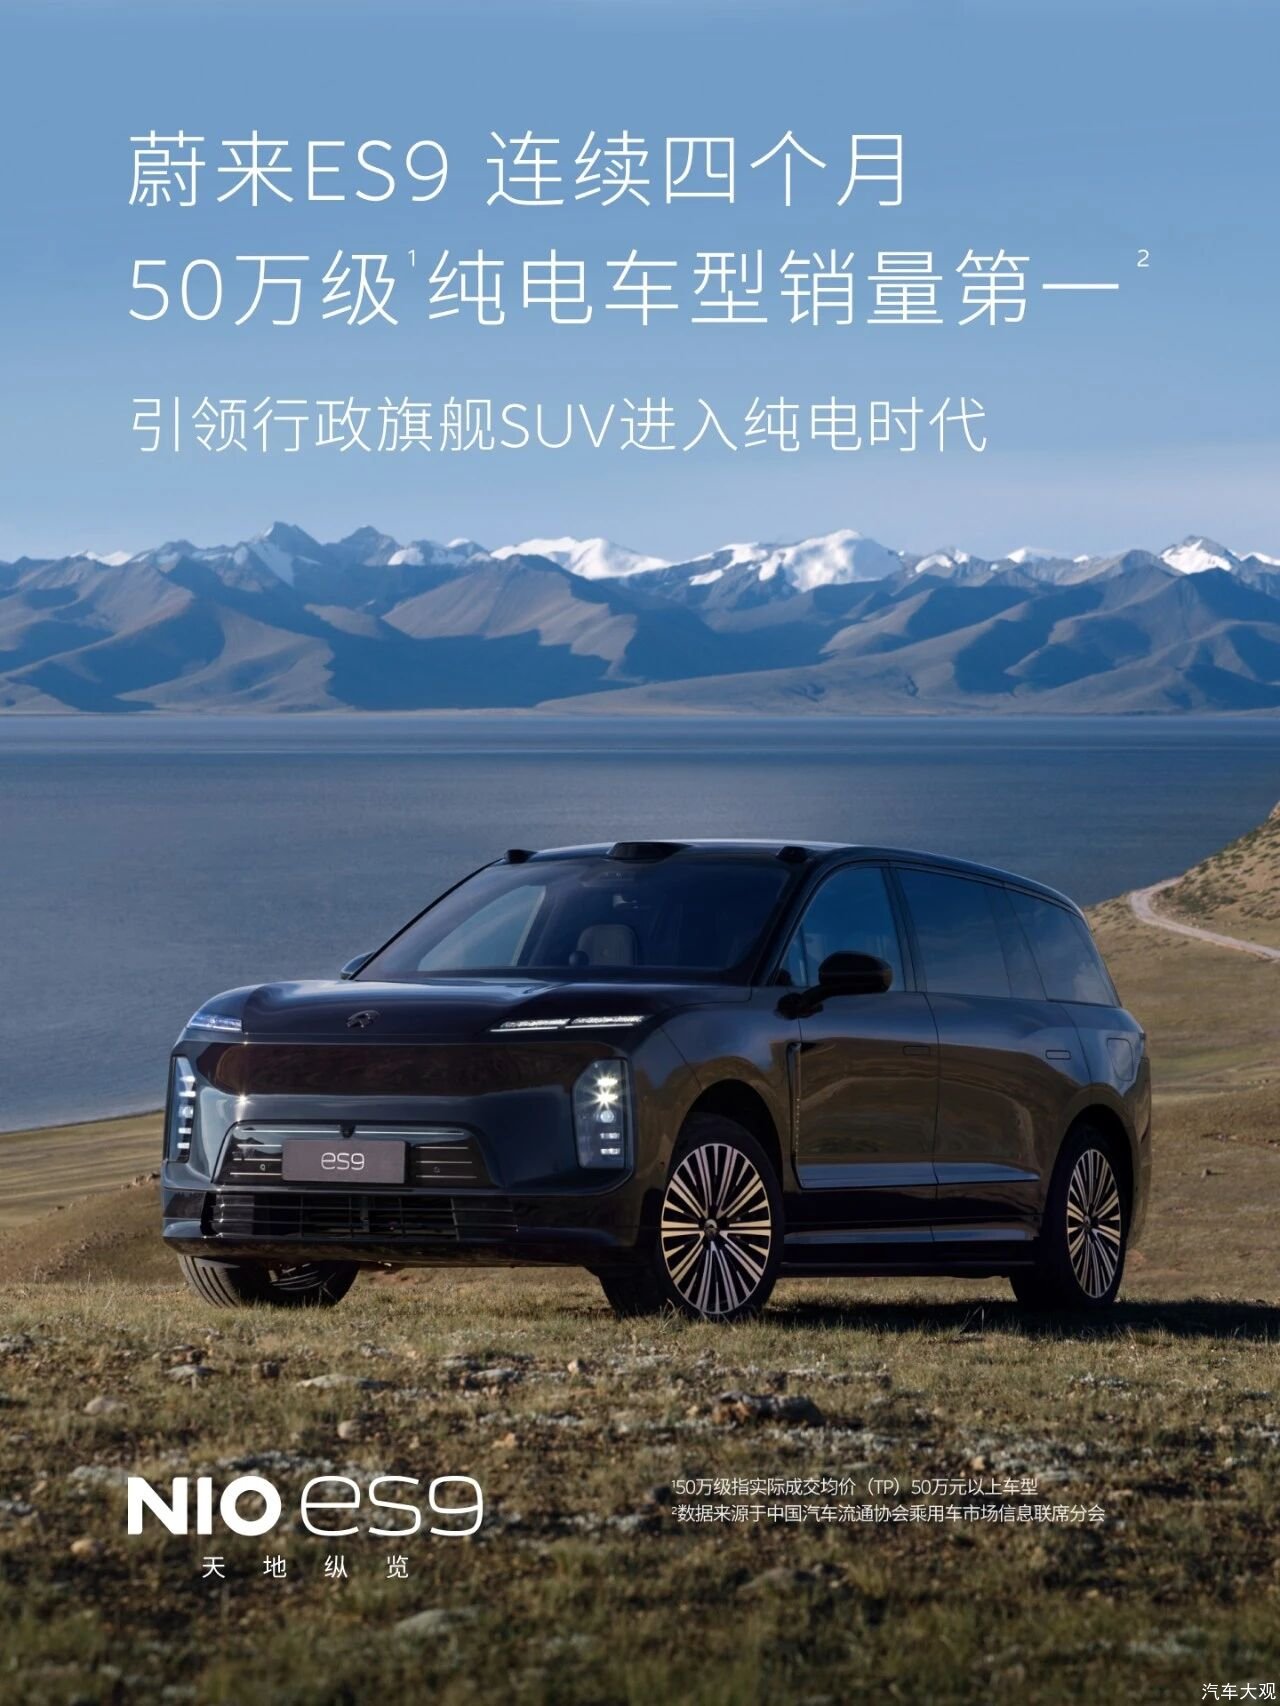
三位一体,就是个正向循环:技术与服务的持续投入改善体验,口碑积累托起需求;需求与价格预期稳住之后,又会反过来加固消费者对高端价值的信心。
当然,前提是技术投入、服务成本与经营回报要形成可持续的平衡,这仍是蔚来的资产模式需要回答的商业命题。正如《哈佛商业评论》早在上个世纪就曾探讨的,企业要穿越周期,靠的不是一味追求短期增速,而是稳住基本盘,持续积累核心竞争力,锻炼出穿越周期的底层能力。这套商业逻辑,放到今天依然适用。
真正的赢,不是赢过对手,而是赢过时间。价格决定一辆车站在什么位置,时间才能检验一个品牌究竟拥有多少价值。
相关阅读
把高阶智能出行带进寻常百姓家,星海V6凭什么?
奇瑞捷豹路虎神行者8:“电动路虎”新王

新开局、新机遇、新征程,2026中国汽车论坛圆满举行

专访哈曼国际总裁兼首席执行官苏博楷 从“供应”到“共创”,哈曼的战略跃
热点排行
汽车大观

扫一扫,关注我们