作者:汽车大观 时间:2026-10-29 浏览量:98032
4月,英伟达CEO黄仁勋在接受特别竞争研究项目(SCSP)采访时说了一句注定被反复引用的断言:“我们在中国AI加速器市场的份额,现在已经降至接近零。”
严格来说,黄仁勋所指的是英伟达在中国AI加速器市场的直接销售,并不直接等同于汽车智驾芯片市场的份额变化。但在中国汽车产业,一场同样深刻的变革正在发生:中国汽车,正越来越不需要英伟达。
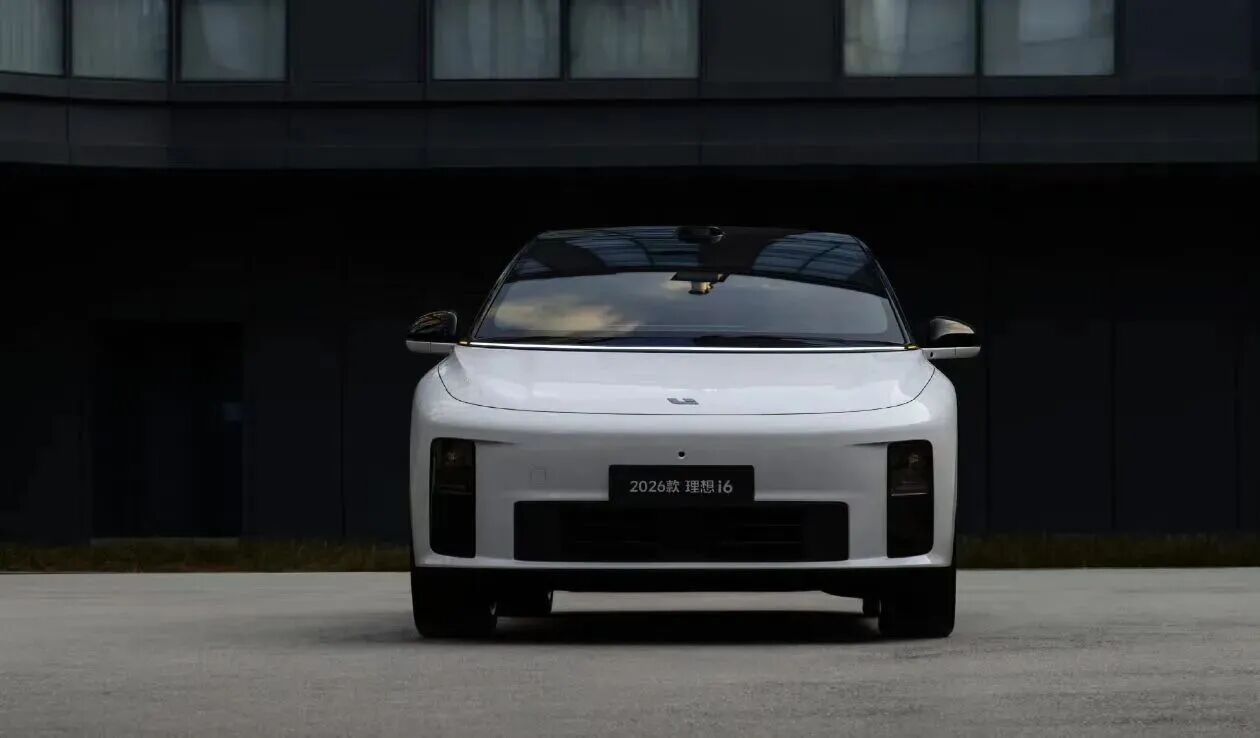
理想汽车便是一个鲜明的例子。
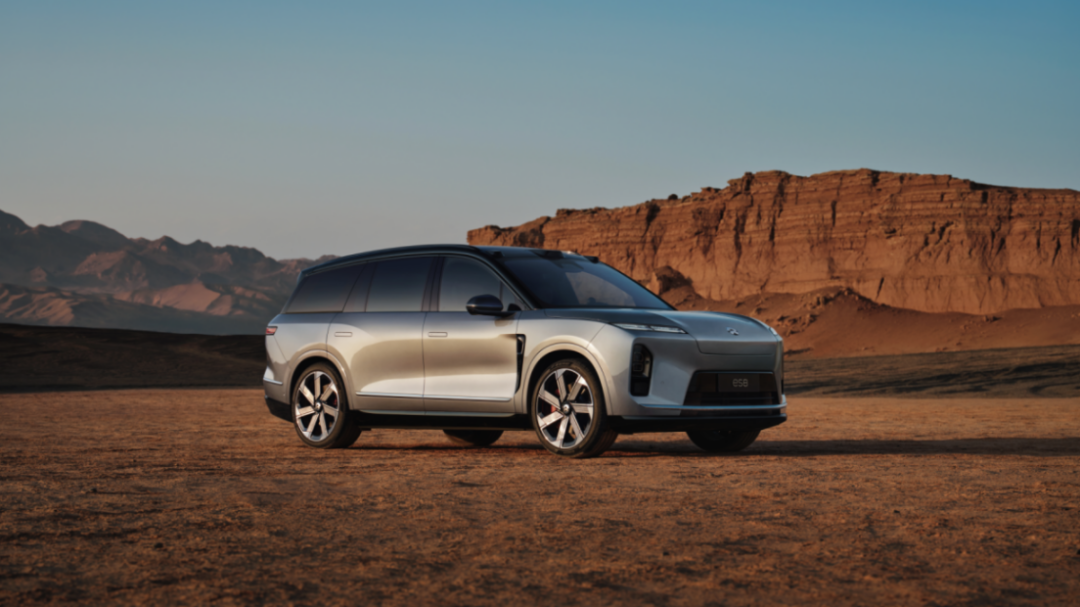
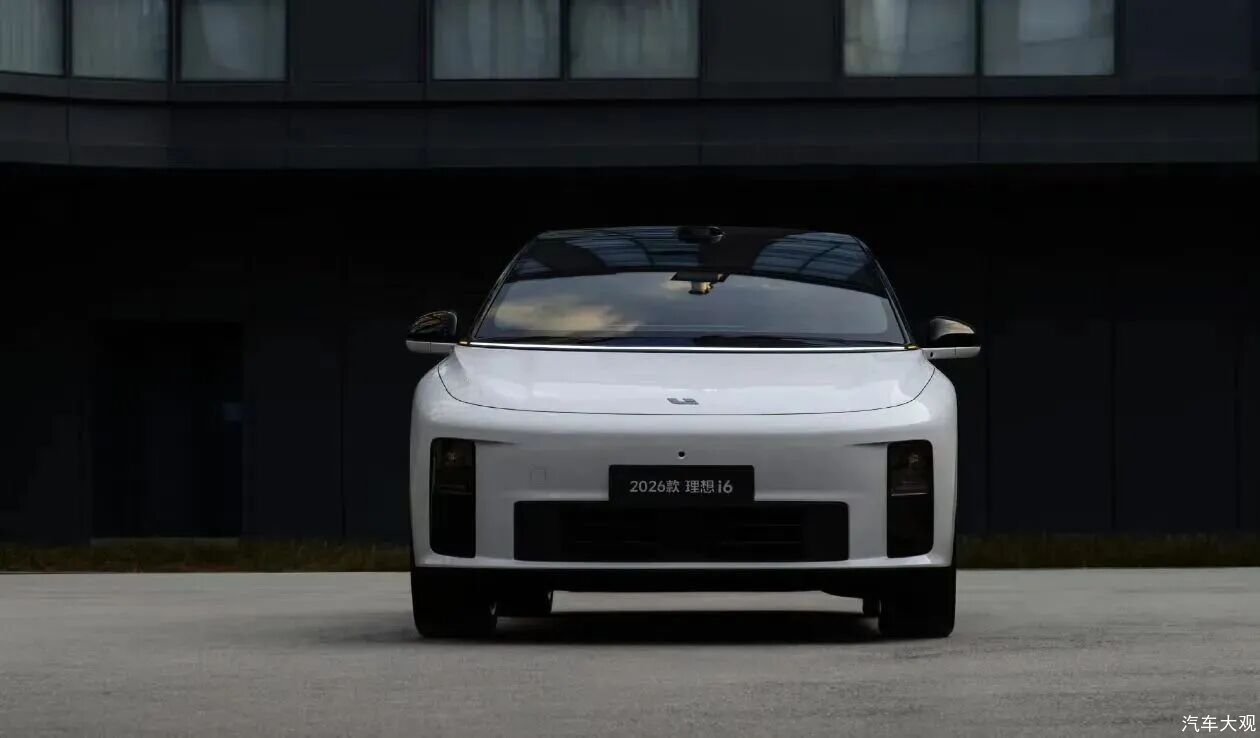
此前搭载英伟达Orin X芯片的理想i6,在10月28日发布的新款车型上,转而采用理想自研的马赫M100芯片。单颗芯片算力达到1280 TOPS,双芯片方案提升至2560 TOPS,并配合马赫VLA智驾大模型与3D ViT感知模型,将智能驾驶的软硬件配置提升至与旗舰车型相同的规格。
理想之外,蔚来推出神玑芯片,小鹏推出图灵AI芯片;另一边,以地平线为代表的第三方芯片供应商,则凭借规模化交付和软硬件协同能力,推动智能驾驶向更多品牌、更主流的价格区间渗透。
今年9月,地平线创始人余凯甚至公开提出,公司的目标是在明年中国高阶智能驾驶芯片市场超越英伟达。
两股力量,正在从不同方向改写智驾芯片市场的竞争格局:一端向技术自主与性能上限突围,一端向规模普及与成本效率扩张。中国智驾芯片市场,正在形成一个越来越清晰的“哑铃格局”。
这场竞争的深层逻辑,早已不只是算力高低的较量,决定未来市场格局的,不仅是谁能提供更强的算力,更是谁能定义芯片、控制成本,并将技术能力转化为规模化的商业价值。
仰望的尽头,是平视
英伟达Orin芯片几乎是中国高阶智驾的标配。对于急于抢占智能化赛道的车企而言,采购成熟的计算平台,不仅能够降低研发风险、缩短产品开发周期,更意味着可以将有限的资源集中于算法创新与产品体验。
相比Mobileye相对封闭的“黑盒”式方案,英伟达凭借更开放的软件开发生态、强大的算力性能和灵活的算法适配能力,为车企提供了更大的自主开发空间。
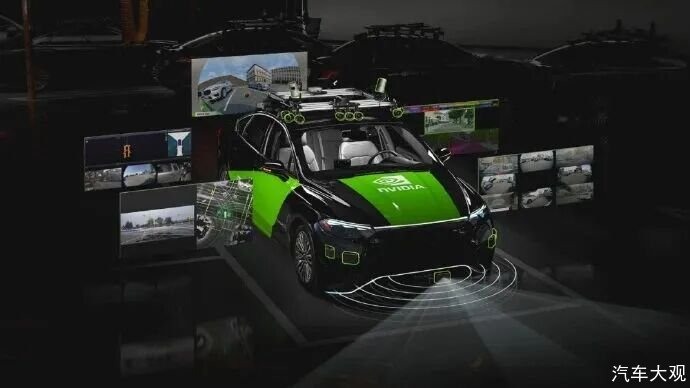
事实也证明,这套技术体系曾是中国高阶智驾快速崛起的重要支撑。理想AD、小鹏XNGP等具有代表性的智能驾驶系统,正是在英伟达计算平台的支持下不断迭代,逐步跻身全球高阶智驾竞争的前列。
但翅膀硬了,谁还愿意借别人的风?
对头部车企而言,把最核心的算法能力架在外部供应商的平台上,等于把命脉交到别人手里:硬件怎么定、工具链怎么用、产品何时迭代,都不得不看对方的脸色、踩对方的鼓点。
车企转向自研,某种程度上也要“归功”于英伟达自己。就比如Thor芯片原本承诺 2024 年上车,结果跳票到2025年才正式交付,更关键的是货不对版,存在大量工程和设计问题,甚至“连车规都没过”。不少车企正是按照2024年满血版交付的节奏,反推自己的车型开发与上市周期的。量产节奏被打乱,自研也就从“可选项”变成了“必选项”。
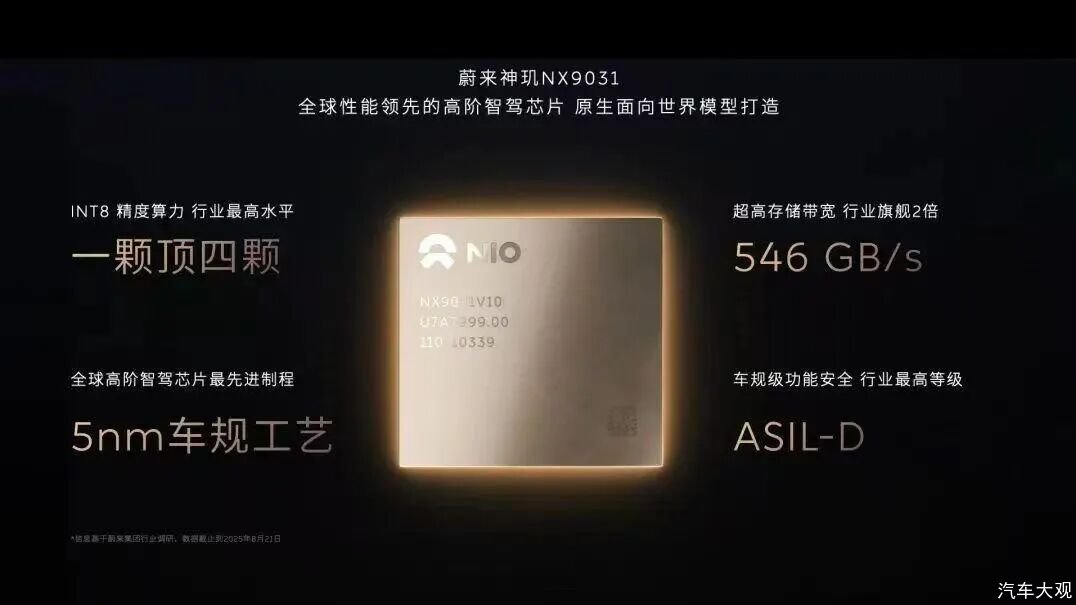
成本,是更现实的考量。蔚来曾在一辆车上堆过4颗英伟达Orin芯片,李斌比谁都清楚这笔账:2024 年,蔚来从英伟达采购 Orin X 的花销超过3亿美元,蔚来的车型上4颗Orin是标配,而最旗舰的ET9只装了两颗自研神玑NX9031,等效算力却相当于8颗英伟达Orin X。
当然,不是所有车企都有能力,也有必要走上这条路。先进智驾芯片研发需要巨额前期投入,还依赖持续的算法适配、软件开发和量产验证,采购成熟的第三方平台,仍然是更现实的商业选择。
这恰恰给了地平线等国产芯片厂商机会。尤其随着城市领航、智能泊车等功能逐步向主流价位车型渗透,车企对于智驾芯片的需求,也正在从单纯追求算力,转向性能、成本、功耗与开发效率之间的综合平衡。
地平线试图通过征程系列芯片及配套的软件工具链,为不同车企提供能够规模化部署的智能驾驶能力。其商业模式的关键,不在于让某一款车型拥有绝对领先的算力,而在于通过跨品牌、跨车型的应用,把研发成本分摊到更大的市场之中。
按照地平线2026年9月披露的信息,征程系列芯片累计量产突破1500万颗,累计获得500款量产车型定点。高工智能汽车研究院的数据也显示,2026年上半年,在整体自主品牌智驾芯片(全阶)市场,地平线以31.9%的份额位居行业第一,英伟达紧随其后。
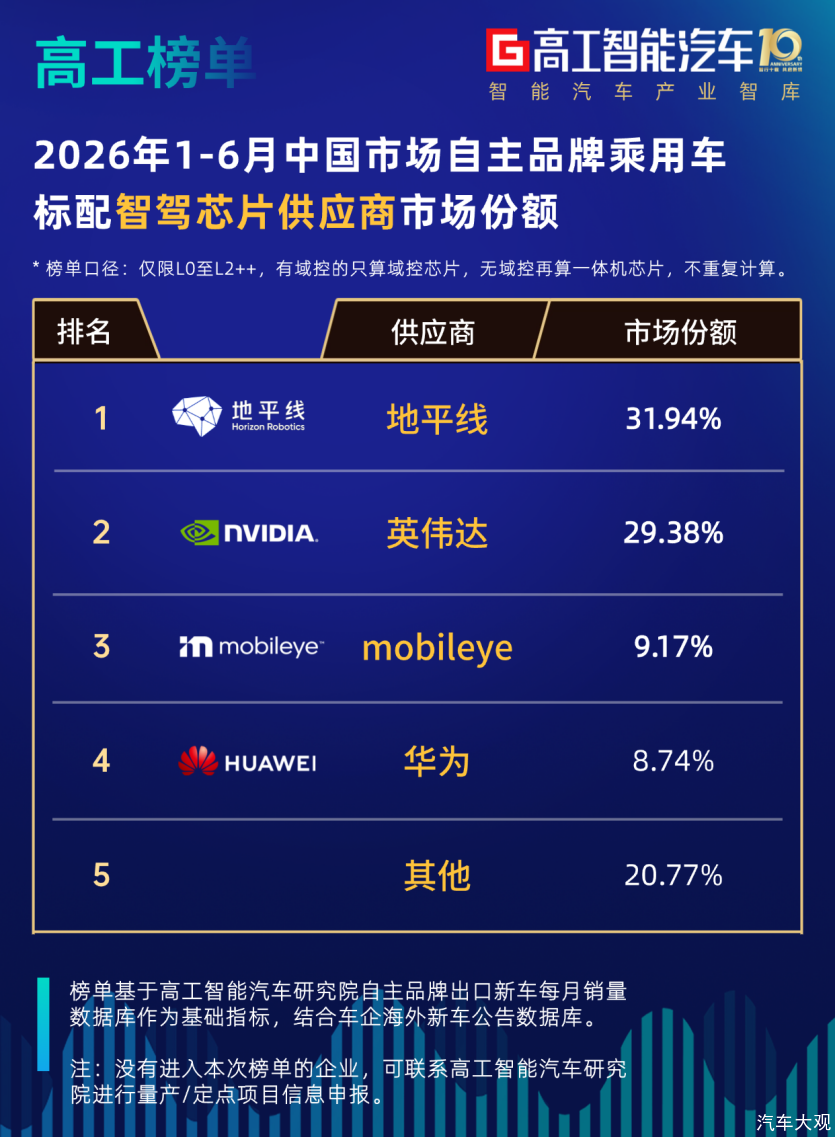
这组数字看似宣告了英伟达的式微,实则揭示了另一种现实:即便在被反超的格局下,英伟达的市场份额依然稳固,CUDA 生态、Thor平台积累的客户与全球车企资源,仍是它最深的护城河。真正被挤压的,是那些既学不了头部车企“整车+算法”垂直整合、又缺乏客户规模和软件生态的中小芯片企业。
自研的尽头,还是供应商?
造芯的第一阶段,是车企为了摆脱供应商依赖,向产业链上游突围。但第二阶段的故事,可能恰恰相反。
当自研芯片从技术储备走向规模量产,车企需要面对的,不再只是技术问题,还有一笔更现实的经济账。
芯片研发是一门典型的高投入、高固定成本生意。从架构设计、IP授权、流片,到车规级验证、软件适配和持续迭代,每一个环节都需要大量资金投入。芯片一旦完成研发,能否通过足够大的出货规模摊薄前期成本,就成为决定商业回报的重要因素。
以一款7nm车规级芯片为例,假设从架构设计到流片、验证及车规认证,累计固定投入达到10亿元。如果最终只装车10万颗,仅研发等固定成本摊到每颗芯片上,就高达1万元;如果装车规模扩大至100万颗,这一数字便下降至1000元。
这还只是一笔简化的账单。对于年销量普遍处于几十万辆量级的造车新势力而言,即便实现自研芯片全系搭载,短期内也未必能够形成足够大的规模优势。
既然只供自己使用难以充分释放规模效应,那么走出母公司的整车体系、争取更多外部客户,就成为一条值得探索的商业化路径。
蔚来将神玑芯片业务拆分为独立公司,并推动外部融资;去年11月,神玑公司联合爱芯元智、豪威集成电路成立合资公司创元智航。有业内人士透露,神玑公司与爱芯元智联合研发的智驾芯片有望进入某主机厂供应链。
理想马赫芯片在保障理想内部供给之外,推进面向外部客户供货,并向非汽车算力场景延伸,重点布局具身智能、端侧大模型推理。2026年6月,理想CTO谢炎表示,理想不排除对外供应自研芯片的可能,“对外供应是水到渠成的事”。他同时透露,“有好多机器人公司对我们的芯片感兴趣”。
但从内部自研走向对外供货,并不只是商业模式的简单延伸,能否被市场接受,又是另一回事。
毕竟,这与专业芯片供应商的商业模式有本质区别。地平线、英伟达们以服务不同品牌为生,客户采购芯片,只看性能、价格、开发效率和供应稳定性。可一旦芯片出自一家直接下场造车的竞争对手,事情就复杂了:底层架构和工具链会不会形成新的依赖?产品路线冲突时,技术支持和迭代节奏还能否稳定?智驾已是产品差异化的关键,谁又愿意把一部分命脉交到对手手里?
小鹏与大众提供了技术外供的样本,2026年3月投产的联合开发车型与众08搭载图灵AI芯片。但其合作基础超出芯片采购,是围绕车型、平台、软件及电子电气架构进行合作,这种更深层次的合作关系,才为技术外供创造了条件。
有业内人士认为,车企自研芯片要走向商业化,可能需要以独立公司运营、技术授权、联合开发,甚至向机器人等其他应用领域延伸,来打消客户顾虑、扩大市场空间。
与此同时,车企自研芯片加速对外商业化,也并不意味专业芯片供应商的市场空间必然受到挤压。恰恰相反,随着智能驾驶技术不断成熟,汽车产业可能逐渐形成更加清晰的专业化分工。
余凯的判断是:从智驾行业的终局看,最终一定会收敛为“80%的主机厂与供应商合作,20%的塔尖车企坚持垂直自研”。
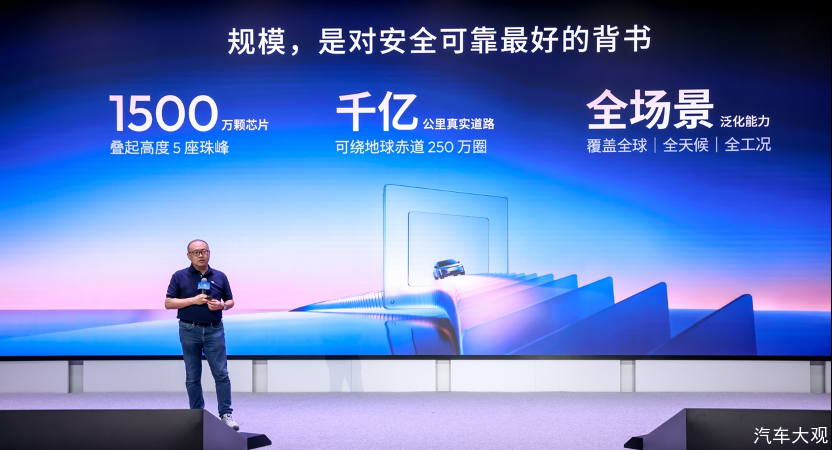
他的逻辑来自产业史的循环:每个产业周期走到中后期,分工就开始出现,也会长出微软、英特尔、宁德时代这样高效专业的玩家,这时候开放分工反而更有效率。移动时代也是一样——起初手机厂商都是垂直自研,后来都转向 ARM+安卓的模式。苹果的芯片用的也是ARM标准指令集,而非自研。开放分工一定是主流,垂直自研只会有极少数顶尖厂家坚持。
“地平线服务好那80%就够了。”
新的变量,新的分化
两条路线没有高下之分,但指向同一个判断:当端到端大模型、世界模型不断演进,算法开始对芯片架构、存储带宽、计算精度提出全新要求,未来最值钱的能力,不是拥有一颗高算力芯片,而是能判断下一代算法需要什么样的芯片,并把它变成可量产的产品。
沿着这一逻辑,智驾芯片市场还可能迎来新的变量,Momenta便是其中之一。
与整车企业和传统芯片供应商不同,Momenta的核心竞争力首先建立在智能驾驶算法及其跨品牌量产应用之上。如果进一步向芯片设计领域延伸,它就有机会从算法需求出发,反向定义底层计算架构,并借助跨品牌客户基础实现规模化应用。
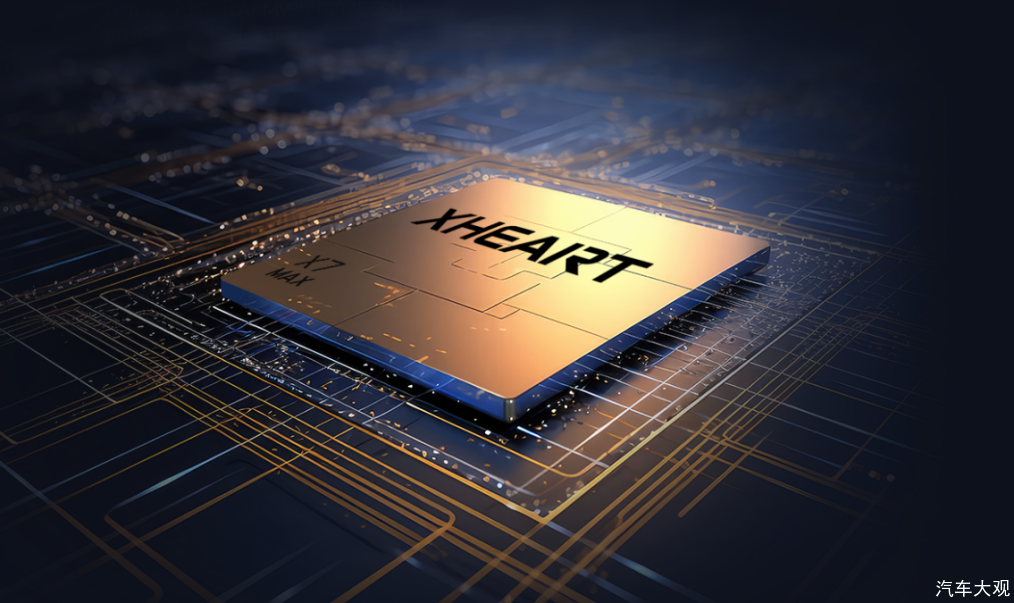
Momenta的芯片公司新芯航途由前哲库团队操刀,思路是“模型定义芯片”——芯片从设计之初就锚定 Momenta 世界模型的真实需求。据媒体报道,新芯航途X7芯片与 Momenta R7 世界模型的组合已实现规模化交付,搭载于上汽相关车型中。
10月16日,新芯航途完成战略轮融资的消息披露:雷诺集团首次投资,奇瑞汽车追加投资,长鑫科技也参与其中。这一轮融资,同时把一家欧洲头部车企、一家中国出海最激进的本土车企、一家国产DRAM龙头拉进了同一张股东名单,更像是一张被提前锁定的“入场券组合”——算法入口、成本入口、地缘入口,三样东西在同一轮交易中被同时锁定。而这三样东西,恰恰是2026年智驾芯片竞争从“算力参数竞赛”转入“量产经济性竞赛”之后的变量。
鲶鱼已经在水里了。三条路线至此清晰:车企自研是“从车往下做芯”,地平线们是“从芯往上做软”,Momenta是“从软往下做芯”。
各路玩家的轨迹正在交叉,智驾芯片的较量已经很明确,上半场比的是谁的算法更强、谁的场景覆盖更全;下半场看的是谁握有专用芯片、谁能把软件算法与硬件架构拧成一股绳。
手里有自研芯片这张底牌的玩家,将在成本、性能和迭代速度上越跑越快,把跟不上的人甩在身后——行业的分化,才刚刚开始。
相关阅读
把高阶智能出行带进寻常百姓家,星海V6凭什么?
奇瑞捷豹路虎神行者8:“电动路虎”新王
新开局、新机遇、新征程,2026中国汽车论坛圆满举行
专访哈曼国际总裁兼首席执行官苏博楷 从“供应”到“共创”,哈曼的战略跃
热点排行
汽车大观

扫一扫,关注我们